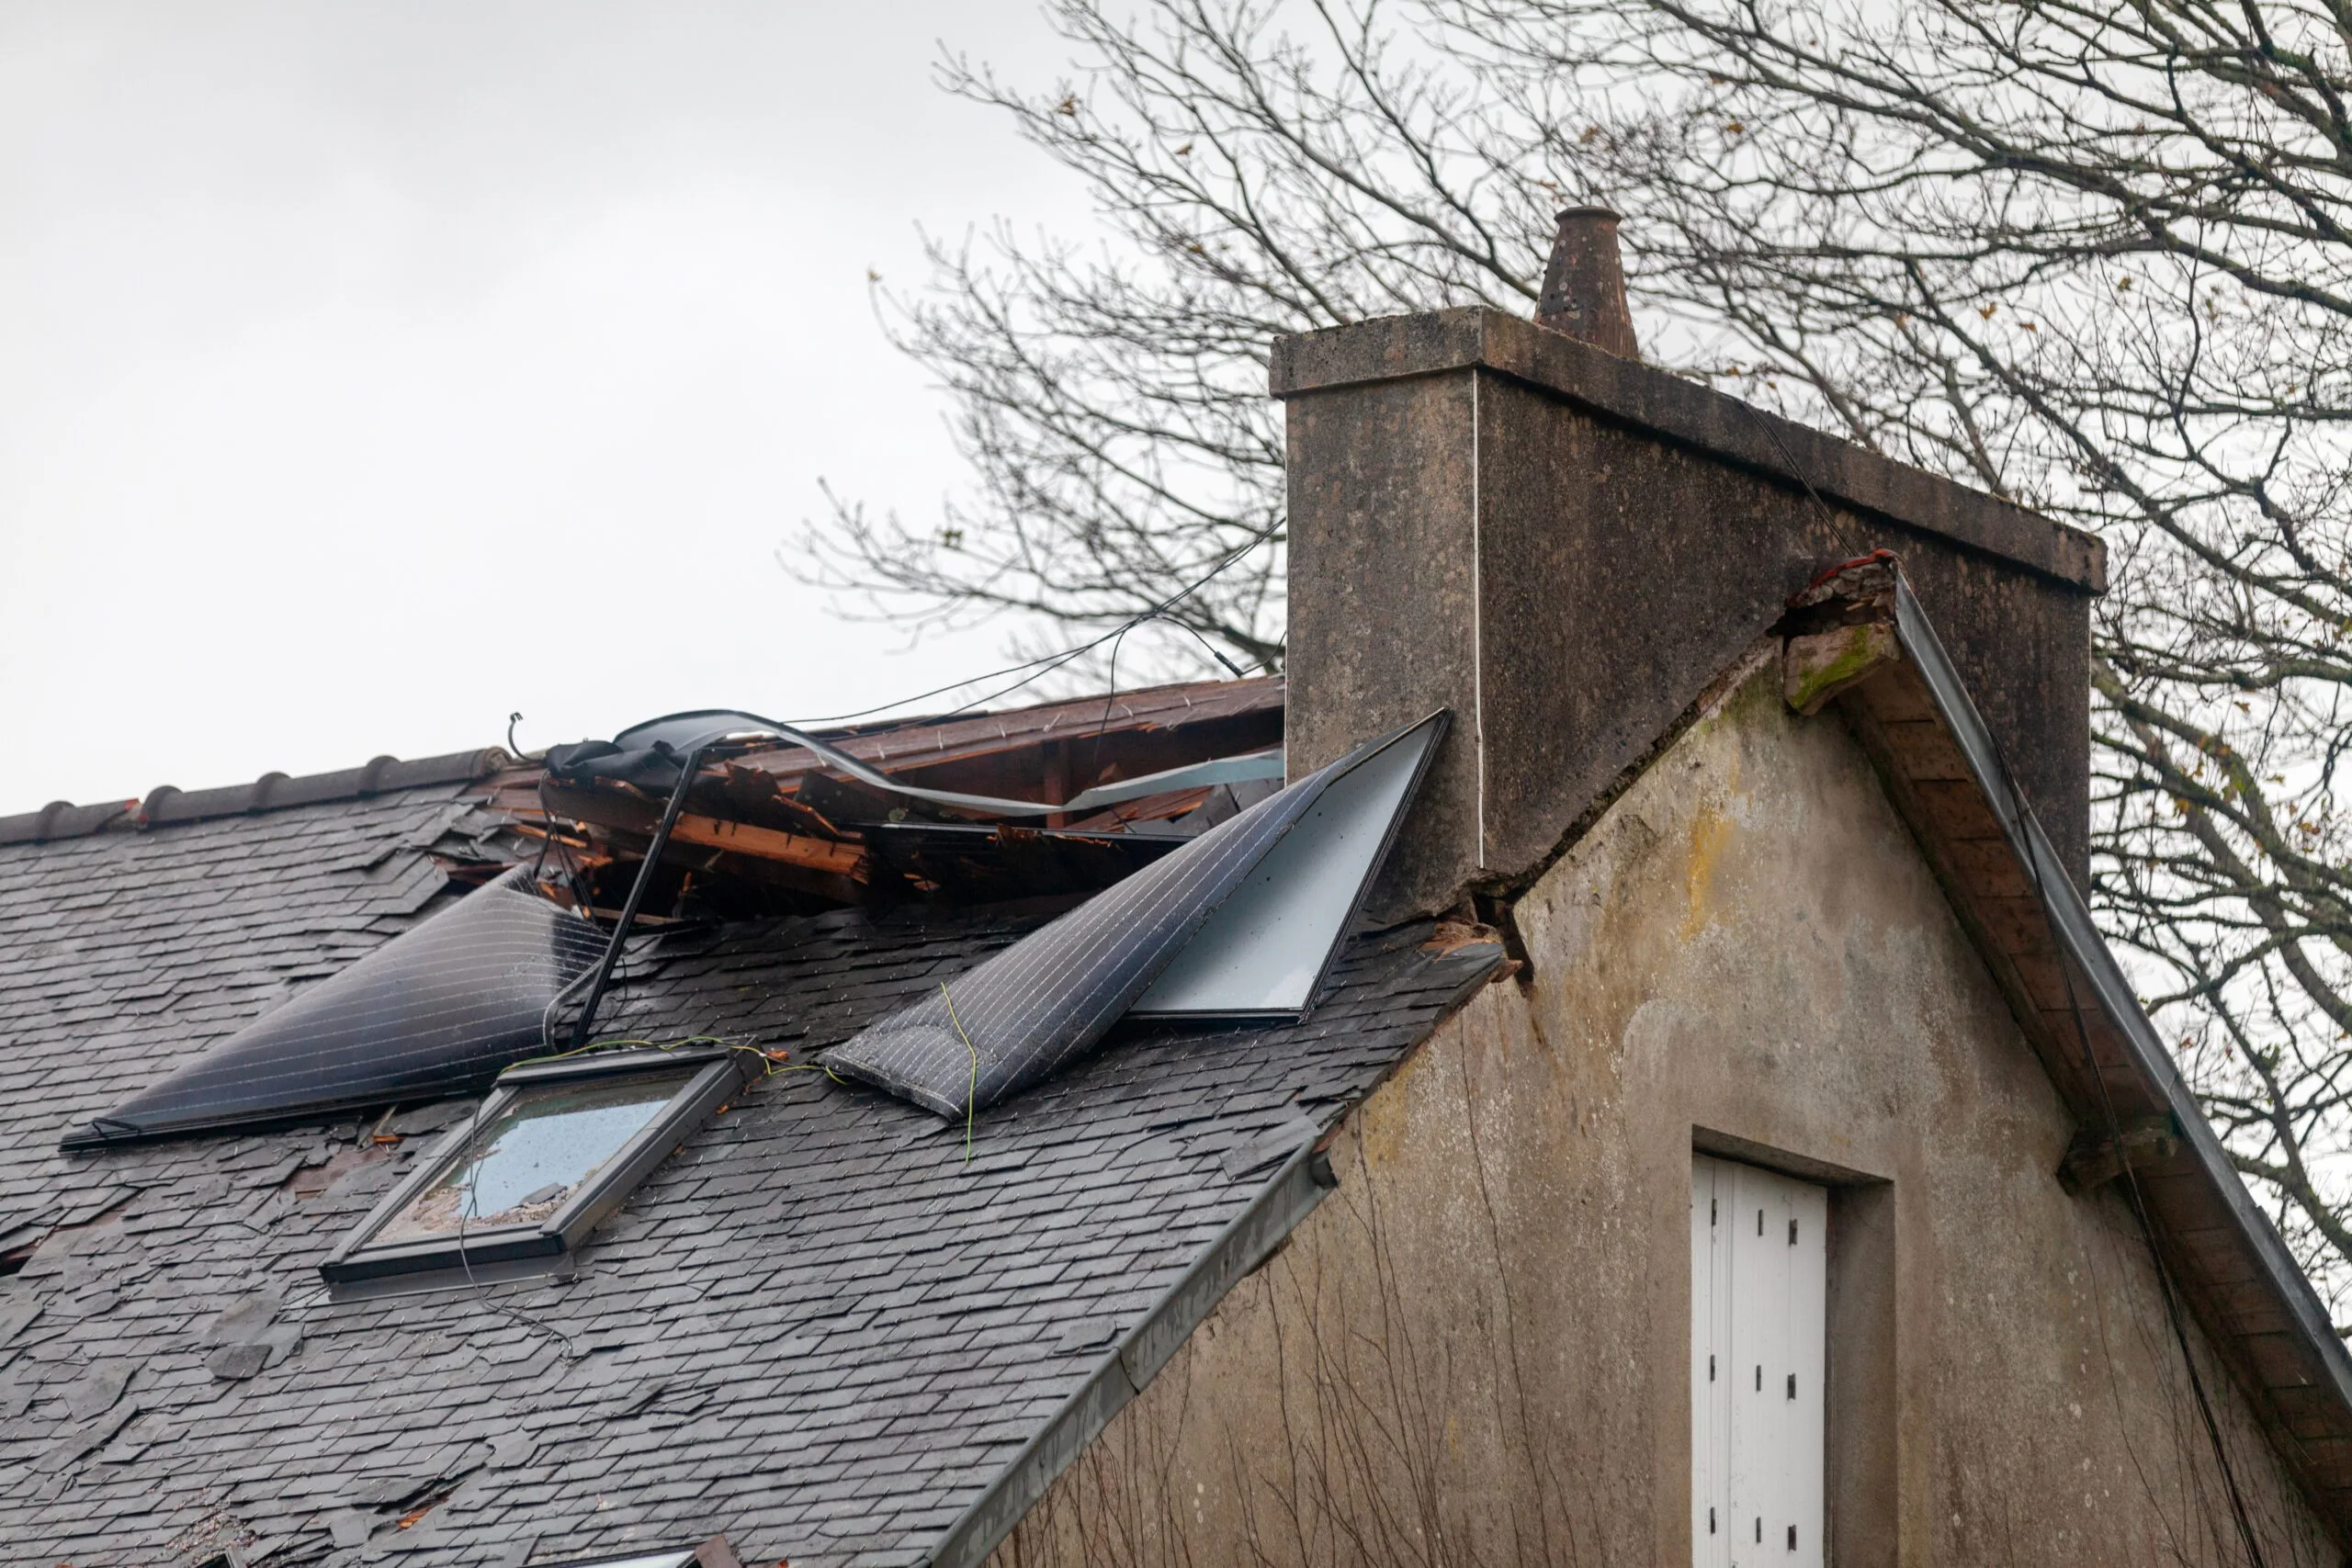
"Bij een grote schade is er zelden maar één probleem", zegt Gideon Pool, manager Claims bij Rabobank. "Terwijl de hulpdiensten hun werk doen, wil de ondernemer weten of zijn medewerkers veilig zijn, hoe de bedrijfsvoering doorgaat en of er morgen nog omzet is. Tegelijk moeten experts worden ingeschakeld, feiten worden vastgelegd en moet de eerste financiële ruimte worden geregeld." Als financier deelt de bank dat belang met de klant: de bedrijfscontinuïteit staat direct onder druk.
De klant wil iemand naast zich die overzicht creëert, prioriteiten stelt en de juiste mensen aan tafel brengt”
"De klant heeft op dat moment geen behoefte aan een college over verzekeringstechniek", vervolgt Pool. "Die wil iemand naast zich die overzicht creëert, prioriteiten stelt en de juiste mensen aan tafel brengt." Dat betekent in de eerste 24 uur: één regieteam, korte lijnen en duidelijke rollen. Juist in deze fase wordt zichtbaar wat de waarde van een assurantiemakelaar is. Niet alleen door kennis van polissen en verzekeraars, maar vooral door ondernemers te helpen de juiste beslissingen te nemen op een moment waarop de impact van een calamiteit nauwelijks te overzien is.
Van noodmaatregelen naar herstel
Nadat de onderneming met de eerste noodmaatregelen weer in een stabiele positie is gebracht, verschuift de aandacht naar schadeherstel en het continueren van de bedrijfsactiviteiten. "Er moeten keuzes worden gemaakt over tijdelijke huisvesting, communicatie met klanten, leveringen, personeel en financiering", legt Pool uit. "Daarbij spelen vaak veel verschillende stakeholders een rol. Deze fase is mede bepalend voor de vraag of een onderneming daadwerkelijk in staat is te overleven en duurzaam te herstellen."
Een polis vergoedt schade. Goed advies en regie helpen een onderneming weer vooruit”
Joost Peters, account director Verzekeren, vult aan: "Daarbij helpt het als het verzekeringsprogramma vooraf goed is doordacht en aansluit bij de werkelijke risico's van een onderneming." Hoe dat in de praktijk uitpakt, bleek bij een gespecialiseerd opslag- en logistiek bedrijf dat door een zeer grote brand vrijwel volledig stilviel.
Een praktijkvoorbeeld
"De operatie van dat bedrijf was complex", vertelt Pool. "Temperatuurgevoelige producten, goederen van tientallen opdrachtgevers, beperkte uitwijkmogelijkheden en een schade met grote impact op de omgeving. Wat vóór de brand op papier een technisch verzekeringsvraagstuk leek, werd binnen enkele uren een continuïteitsvraagstuk voor een complete keten en een heel gebied." Juist daar bleek het brede perspectief doorslaggevend.
De voorbereiding van gespecialiseerde verzekeringsadviseurs maakte het verschil. "Het verzekeringsprogramma was kort daarvoor geactualiseerd op basis van realistische rampscenario's", zegt Peters. "Waarden waren recentelijk vastgesteld, preventiemaatregelen waren bekend en de bedrijfsschadetermijn hield rekening met een langdurige herbouw. Ook was ruimte gecreëerd voor extra transport, externe opslag en herstel op een andere locatie." Daardoor kon de aandacht snel verschuiven van discussie over dekking naar behoud van klanten, schadeherstel en de toekomst van het bedrijf.
Kennis van klant, markt en product
De casus laat zien dat een goed verzekeringsprogramma ontstaat waar klant-, markt- en productkennis samenkomen. Het is de uitkomst van uitstekend verzekeringsadvies en daarop afgestemde inkoop. "Door vooraf samen scenario's door te nemen en kritisch te kijken naar bedrijfscontinuïteit, ontstaat meer rust en handelingsperspectief wanneer het daadwerkelijk misgaat", aldus Pool.
Een standaardtermijn kan logisch ogen, maar volledig tekortschieten voor de werkelijke herstart”
Peters: "Ondernemers onderschatten vaak hoeveel tijd vergunningen, specialistische installaties en het terugwinnen van klanten kosten. Een standaardtermijn kan logisch ogen, maar volledig tekortschieten voor de werkelijke herstart." Binnen het dossier keken specialisten van de bank bovendien ketenbreed naar goederen van derden, opruimingskosten en effecten op omliggende bedrijven. Dat voorkwam dat losse belangen het herstel vertraagden.
De les voor de adviespraktijk
De belangrijkste winst wordt vaak behaald voordat er schade is. "Niet door meer producten te stapelen, maar door samen met de ondernemer scenario's te doorleven", zegt Pool. "Hoe lang duurt volledige herbouw? Welke klanten vertrekken als de levering weken stokt? Sluiten contracten en verzekeringsdekking op elkaar aan? Zijn taxaties, preventieafspraken en contactgegevens actueel? En wie mag tijdens een crisis besluiten nemen? Het gesprek moet niet beginnen bij de premie, maar bij de vraag wat de onderneming nodig heeft om te blijven bestaan."
Het gesprek moet niet beginnen bij de premie, maar bij de vraag wat de onderneming nodig heeft om te blijven bestaan”
Na een schade begint bovendien een tweede belangrijke fase: leren van wat er is gebeurd. "De inzichten uit complexe schadedossiers leveren vaak waardevolle lessen op over bedrijfsschade, uitwijkmogelijkheden, ketenafhankelijkheid en crisismanagement", zegt Peters. "Door die ervaringen terug te brengen naar de adviespraktijk profiteren ook andere ondernemers daarvan, nog voordat zij ooit met een calamiteit te maken krijgen." Daarmee krijgt schadebegeleiding een bredere betekenis: het gaat niet om het afwikkelen van een dossier, maar om het versterken van de weerbaarheid van ondernemers.
Meer dan schadeherstel
Grote schades maken zichtbaar hoe belangrijk goed advies is. Niet alleen op het moment dat een calamiteit plaatsvindt, maar juist in de jaren daarvoor. "Het gesprek over risico's, continuïteit, bedrijfsschade en herstelscenario's bepaalt vaak hoe succesvol een onderneming na een ingrijpende gebeurtenis kan herstellen", zegt Pool. "Juist daar ligt de rol van een assurantiemakelaar. Door verzekeringskennis te combineren met inzicht in de onderneming, de sector en de risico's ontstaat een breder advies dat verder gaat dan de polis alleen. Tijdens een calamiteit vertaalt zich dat in begeleiding, regie en het verbinden van de juiste partijen."
Het gesprek over risico's, continuïteit, bedrijfsschade en herstelscenario's bepaalt vaak hoe succesvol een onderneming na een ingrijpende gebeurtenis kan herstellen”
De kracht van Rabobank zit daarbij in het verbinden van verschillende disciplines. "Bij complexe schades kijken we niet alleen naar de claim, maar ook naar liquiditeit, investeringen, stakeholders en de haalbaarheid van herstel of herhuisvesting", zegt Peters. "Vanuit dat brede perspectief staat niet de schade centraal, maar de vraag wat een onderneming nodig heeft om duurzaam verder te kunnen." Dat sluit aan bij de dienstverlening van de bank als intermediair én als bredere bancaire partner.
Lessen die verder reiken
De lessen uit grote schades blijven niet beperkt tot één dossier. Door praktijkervaringen terug te brengen naar de adviespraktijk kunnen ondernemers beter worden voorbereid op risico's die vaak pas zichtbaar worden als het misgaat. Zo profiteren niet alleen getroffen klanten van de opgedane inzichten, maar ook ondernemers die vandaag bezig zijn hun bedrijf toekomstbestendig te maken.
De beste uitkomst is niet automatisch de hoogste uitkering”
"De beste uitkomst is niet automatisch de hoogste uitkering", besluit Pool. "De beste uitkomst is een ondernemer die met vertrouwen verder kan bouwen aan de toekomst van zijn bedrijf." Daar draait het uiteindelijk om bij grote schades: niet het dossier, maar de ondernemer.
Dit artikel is gesponsord door Rabobank.